
Субсидиарная ответственность — это механизм, который позволяет взыскать долги компании, находящейся в банкротстве, с ее руководителей, собственников и других контролирующих компанию лиц. За последние годы в России судебная практика существенно расширила круг потенциально ответственных лиц, поэтому сегодня личными активами рискуют не только владельцы бизнеса, но и профессиональные топ-менеджеры. Разберем, как устроен этот институт, как разграничить зоны влияния между собственниками бизнеса и управленцами, и какие практические меры помогут снизить риск привлечения к ответственности.
Истоки российской субсидиарной модели
Россия позаимствовала институт субсидиарной ответственности из римского права, где он зародился как защита поручителя, через европейскую рецепцию юридических норм романо-германской правовой семьи, к которой, помимо России, относятся Германия, Франция и другие страны Европы. В дальнейшем, российская модель эволюционировала в значительно более жесткий и прокредиторский инструмент, несмотря на общие корни с континентальной правовой традицией. В отличие от немецкого права, где ответственность ограничивается доказанным ущербом от конкретных нарушений (например, задержки подачи заявления о банкротстве), российское право опирается на широкие законодательные презумпции и возлагает на контролирующих лиц солидарную ответственность по всем долгам компании, что делает этот механизм одним из самых суровых в Европе.
В англосаксонском праве нет прямого одноименного аналога российской модели «субсидиарной ответственности», однако существуют похожие механизмы в виде «прорыва корпоративной вуали» (piercing corporate veil), «неправомерного ведения дел» (wrongful trading), «мошеннического ведения дел» (fraudulent trading), «нарушения фидуциарных обязанностей» (breach of fiduciary duty), которые имеют общую экономическую цель, хотя и отличаются по юридической технике, распределению бремени доказывания и масштабам применения. До активного внедрения субсидиарной модели в России предпринималась попытка использования доктрины «прокалывания корпоративной вуали» в судебной практике1, однако широкого применения не получила.
Россия. История возникновения субсидиарной ответственности
Впервые термин «субсидиарный» (лат. subsidiaries — резервный, вспомогательный) появился в Гражданском кодексе РФ в 1995 году, когда вступила в силу первая часть ГК РФ, хотя сама конструкция дополнительной (субсидиарной) ответственности частично применялась и ранее, но не в области банкротства предприятий по понятным причинам2.
На этапе зарождения в середине девяностых и по мере развития до середины двухтысячных субсидиарный механизм в России был малоприменим: сначала страна переживала переходный период от социалистических форм предприятий к рыночным, и гибридные формы новых частных компаний не соответствовали требованиям видов юридических лиц, установленным ГК РФ; затем превалировал принцип ограниченной ответственности участников по долгам компании, и доказывать вину руководителей было довольно сложно. В 98—99% случаев суды в тот период отказывали конкурсному управляющему в привлечении к субсидиарной ответственности руководителей и собственников бизнеса по мотивам недоказанности.
После относительной стабильности «нулевых» разразился экономический кризис 2008—09 гг., повлекший за собой массовые банкротства и вывод активов из страны. Новая редакция Закона о банкротстве 2009 года кардинально изменила правовой механизм привлечения к субсидиарной ответственности, переложив бремя доказывания вины в доведении до банкротства на контролирующих должника лиц и дополнив в качестве основания привлечения к субсидиарной ответственности руководителей отсутствие или искажение информации в документах бухгалтерского учета. Однако суды еще долго придерживались общего процессуального правила ст. 65 АПК РФ о том, что бремя доказывания вины в доведении компании до банкротства лежит не на контролирующих лицах, а на заявителе по иску о привлечении к субсидиарной ответственности.
В 2013 году в преддверии нового шторма в экономике потребовались жесткие и определенные меры законодательного регулирования, в том числе в сфере банкротств предприятий и защиты прав кредиторов. Поправки в ст. 10 Закона о банкротстве, внесенные Федеральным законом от 28.06.2013 № 134-ФЗ, ужесточили контроль за контролирующими лицами, детализировали ситуации, когда можно привлечь к субсидиарной ответственности, облегчив кредиторам задачу по взысканию долгов через презумпцию вины при сокрытии документации.
Радикальное усовершенствование института произошло в 2017 году, когда был принят Федеральный закон от 29.07.2017 № 266-ФЗ, внесший в Закон о банкротстве отдельную главу III.2 «Ответственность руководителя должника и иных лиц в банкротстве». Так появился прямой механизм субсидиарной ответственности руководителей и контролирующих лиц.
Глава III.2 Закона о банкротстве установила три презумпции наличия контроля, которые автоматически ставят субъекта в положение контролирующего лица (т.е. a priori виновного в банкротстве) и заставляют обороняться (т.е. опровергать презумпцию), если лицо:
-
являлось руководителем, членом исполнительного органа, ликвидатором должника;
-
самостоятельно либо совместно с заинтересованными лицами распоряжалось 50% и более акций или долей хозяйственного общества;
-
извлекало выгоду из незаконного или недобросовестного поведения лиц, уполномоченных выступать от имени компании.
Установление последней презумпции (наличия контроля у лиц, извлекающих выгоду из незаконного или недобросовестного поведения лиц, уполномоченных выступать от имени компании) являлось новеллой российского законодательства в развитии института субсидиарной ответственности на данном этапе.
В том же 2017 году Верховный суд РФ подтвердил, что к субсидиарной ответственности можно привлекать не только директоров, но и бенефициаров, главных бухгалтеров, финансовых директоров и консультантов, а также тех, кто фактически отдавал указания или получал выгоду от незаконных схем.
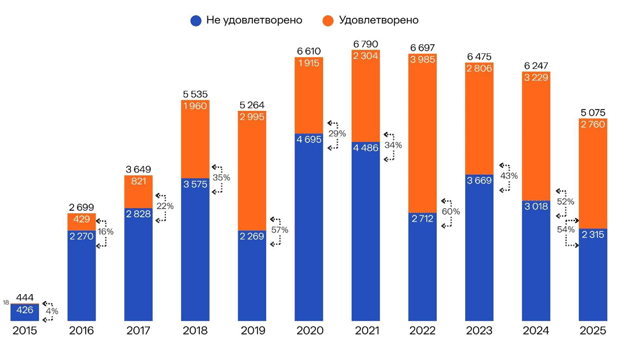
Именно с конца 2017 года наблюдается активный рост этой категории судебных дел. Так, если в 2015 году было подано 444 заявлений о привлечении к субсидиарной ответственности (удовлетворено 18 — 4%), то в 2022 году это показатель достиг рекордного числа в 7236 заявлений (удовлетворено 2609 — 47%).

В 2025 году число рассмотренных заявлений о привлечении к субсидиарной ответственности несколько снизилось (подано 5075 заявлений, удовлетворено 2760 — 54%). При этом общая сумма взыскания выглядит внушительно: к концу 2025 года она составила 535,9 млрд рублей, что на 224,3 млрд рублей больше, чем в 2024 году. В части индивидуальных взысканий отличились бывший владелец «Бинбанка» Микаил Шишханов и председатель правления банка Александр Лукин: в 2025 году суд по иску Банка России солидарно взыскал с них беспрецедентно рекордную сумму в 71,2 млрд рублей3. Предыдущий рекорд был зафиксирован в августе 2019 года, когда Арбитражный суд города Москвы привлек к субсидиарной ответственности по долгам ЗАО «БТК» его бывших генеральных директоров, Дмитрия Швецова и Владимира Алешина (который также являлся собственником компании), и взыскал с них 41,5 млрд рублей за непередачу арбитражному управляющему бухгалтерской отчетности.
Англия. Промежуточный стандарт: ответственность как исключение, а не как презумпция
Снятие английской корпоративной вуали остается редкой и исключительной мерой, которая требует доказанного злоупотребления корпоративной формой введения бизнеса, а не просто факта долга или банкротства.
Для директоров существуют адресные механизмы (wrongful trading, неправомерное продолжение деятельности) по статье 214 Закона о несостоятельности 1986 года и trading misfeasance (злоупотребления при продолжении деятельности в кризисный период). Ответственность связывается с конкретным поведением в кризис: директор продолжал деятельность, хотя уже знал или должен был понимать, что избежать неплатежеспособной ликвидации невозможно, и нарушал фидуциарные обязанности по приоритету интересов кредиторов, когда компания находится в «зоне несостоятельности».
В деле Re Ralls Builders Limited (2016) суд признал факт недобросовестных действий директоров, но не обязал возместить убытки кредиторов, поскольку с момента, когда директора должны были знать, что компания не сможет избежать ликвидации до даты банкротства, чистый долг компании не увеличился. Конкурсный управляющий не доказал, что действия директоров, порой даже недобросовестные, действительно привели к увеличению убытков кредиторов. Суд рассматривал, как вели себя директора компании в условиях финансовых трудностей, и принял во внимание, что они обращались за профессиональной помощью и предпринимали адекватные действия в ответ на кризис. Таким образом, сам по себе факт продолжения деятельности не был автоматически превращен в основание личной ответственности. Это важное отличие от более жесткой российской логики, при которой неудачный исход бизнеса почти сам по себе начинает работать против руководителя.
Есть и обратные примеры, показывающие, что английская модель совсем не мягкая. Дело о взыскании убытков с директоров британской розничной сети BHS Group Ltd.4 — один из самых громких и значимых прецедентов в этой области. Спустя восемь лет после банкротства самой компании, в 2024 году, ликвидаторы подали иски к бывшим директорам, и суд признал wrongful trading с их стороны. Это дело характеризовалось крупнейшим размером взыскания по подобной категории споров: общая ответственность достигла 133,5 миллионов фунтов. Однако ответственность была все же ограничена ущербом, причиненным кредиторам в период неплатежеспособности компании, а не всем объемом реестра кредиторов, как происходит в российской системе.
США. Высокий стандарт: корпоративная оболочка под серьезной защитой
Американская практика еще осторожнее относится к попыткам добраться до личного имущества лиц, стоящих за компанией. Доктрина «piercing the corporate veil» в США применяется как крайняя мера и обычно требует серьезных доказательств того, что корпорация была лишь «alter ego» контролирующего лица, корпоративные формальности игнорировались, а сама структура использовалась недобросовестно. Сам по себе провал бизнеса или плотный контроль над компанией обычно не считаются достаточным основанием для пробивания корпоративной вуали. В США корпоративные нормы в максимальной степени защищают интересы неосторожных, но добросовестных директоров от исков со стороны корпораций и акционеров.
Одно из значимых дел в этой области — дело Cornell Glasgow, LLC v. Nichols (2014). В этом споре истец, компания Cornell Glasgow, LLC, просила «проколоть корпоративную вуаль», и утверждала, что ответчик, владелец компании, использовал ее как «продолжение своей личности», чтобы скрыть свои активы. Однако суд отказал в удовлетворении иска и подчеркнул, что владельцы компаний создают их именно для того, чтобы ограничить свою ответственность по контрактам, и отказался обойти ограниченную ответственность Cornell Glasgow, LLC без специальных доказательств злоупотребления корпоративной формой компании, а не просто убытков одной стороны.
Континентальная система. Конкретный стандарт: не контроль вообще, а нарушение фидуциарной обязанности
В Европе «центр тяжести» смещен с абстрактного контроля на нарушение специальных обязанностей директора. Если компания входит в кризис, руководитель должен действовать по более строгим правилам: сохранять активы, не ухудшать положение кредиторов, вовремя реагировать на признаки неплатежеспособности. Аналогично российской модели, согласно § 15a Insolvenzordnung (Положения о несостоятельности), немецкий руководитель обязан подать заявление о банкротстве не позднее чем через 3 недели после наступления платежеспособности компании.
В частности, в Германии действует так называемая доктрина «пронизывающей ответственности» (Durchgriffshaftung), согласно которой ответственность на управленцев возлагается в исключительных случаях, на основании не просто факта причинения вреда, а злоупотребления корпоративной формой, ставящего под угрозу существование компании (Missbrauch der Rechtsform).
В знаковом для немецкого корпоративного права деле II ZR 162/21 от 14 марта 2023 года5 Верховный суд Германии заложил ключевые подходы к вопросу о том, когда акционеров и управляющих можно привлечь к ответственности за долги компании. В частности, суд указал, что простое «разрушительное вмешательство» в деятельность компании (когда руководитель выдает необеспеченные займы и лишает компанию активов) само по себе не является злоупотреблением корпоративной формой и не влечет снятия защиты «ограниченной ответственности» компании, если не доказано умышленное причинение вреда. Сохранив «корпоративную вуаль», суд постановил, что кредиторы не могут подавать прямые иски в свою пользу к контролирующим лицам, а должны обращаться к конкурсному управляющему, который действует в интересах всех кредиторов в равной степени.
Поиски золотой середины продолжаются
На фоне Англии, США и Европы российская модель выглядит одновременно более жесткой и субъективной. Она расширяет круг потенциально ответственных лиц, активнее использует процессуальные презумпции и сильнее зависит от того, насколько суд услышит объяснения менеджмента относительно причин банкротства. Это, безусловно, усиливает позиции кредиторов, но одновременно размывает различие между злоупотреблением и обычным предпринимательским риском.
Если за рубежом инструмент личной ответственности менеджмента применяют крайне осторожно, чтобы не привести к разрушению института юридического лица, то в России он действует как общее правило. Руководители рассматриваются как некие поручители ex officio по обязательствам компании: компания не справилась — отвечают управленцы. Но управление в кризисе всегда связано с неполной информацией, плохим выбором между несколькими неидеальными сценариями и высокой вероятностью ошибки. Поэтому руководителям и бенефициарам очень важно позаботиться о своих личных рисках и корпоративной безопасности заранее (о том, как это сделать, см. в нашей публикации «4 правила, которые защитят топ-менеджера от субсидиарной ответственности» в выпуске «Экономика и жизнь» № 30, август, 2026).
В условиях жесткой трактовки субсидиарной ответственности после наступления кризиса в компании и кредиторы, и контролирующие лица вынуждены думать только о себе, и поэтому быстро теряют интерес к судьбе самой компании. Одни пытаются предъявить личные требования и вернуть вложенные средства, другие — защититься от их претензий. В итоге компания идет ко дну или достается конкурентам.
Парадокс заключается в том, что часто кредиты изначально выдаются под сам действующий бизнес, а не под личные активы контролирующих лиц. Следовательно, только комплексная экономическая стабилизация компании способна одновременно и восстановить ее платежеспособность, и вернуть стоимость активам, которые служили обеспечением по кредитам. Речь идет не только о материальных ресурсах, но и патентах, товарных знаках, брендах, деловой репутации, авторских правах.
В конце июля 2026 года произошел долгожданный и масштабный поворот ликвидационного вектора: был принят комплексный пакет поправок6 в Закон о банкротстве, смысл которых, согласно формулировке Минэкономразвития России, «сделать банкротство инструментом восстановления бизнеса».
Вводятся важные институты системы банкротства компаний:
-
досудебная санация7 — должник получает возможность сохранить бизнес и избежать банкротства, договорившись с кредиторами до суда;
-
реструктуризация долгов — должник получает отсрочку до 6 лет и законный механизм расплатиться с кредиторами без ликвидации бизнеса, а кредиторы — контроль над восстановлением платежеспособности компании и долгом8;
-
приоритет участников долевой собственности — они получают преимущественное право выкупить долю должника до торгов по начальной цене, база которой теперь для ускорения продажи определяется как ликвидационная стоимость, а не рыночная, как раньше.
Хотя базовые правила и процедуры банкротства для компаний реформа не изменила, принятые меры значительно меняют соотношение интересов кредитора и должника, арбитражных управляющих, СРО и государства. Однако эти изменения лишь отчасти решают проблему заинтересованности участников в сохранении и развитии бизнеса. В частности, появляются механизмы, которые дают возможность покрывать убытки за счет ресурсов самой организации, а не только за счет личного имущества тех, кто контролирует компанию. Но чтобы эти механизмы реально работали, критически важно создавать такую сбалансированную систему управления, которая не будет зависеть от воли одного человека. Компания должна оставаться устойчивой даже при резкой смене руководителя и быть способной восстановить платежеспособность и расплатиться по долгам.
1 В 2012 году Президиум ВАС РФ в деле № 16404/11 «Парекс Банка» прямо использовал концепцию «срывания корпоративной вуали»: суд признал, что задолженность фактически подконтрольного юридического лица можно взыскать с компании, которая им реально управляла. Похожие подходы встречались и в других делах — например, в деле ЮКОСа или в деле о банкротстве Межпромбанка.
2 Например, в ГК РСФСР 1964 года в нормах о возмещении вреда родителями за несовершеннолетних от 15 до 18 лет, без использования термина «субсидиарная ответственность».
3 Следует оговориться, что в данном деле речь шла о возмещении убытков, размер которых определяется судом применительно к конкретному нарушению, а не размером всех требований реестра кредиторов, как в случае привлечения к субсидиарной ответственности.
4 BHS - British Home Stores — крупнейшая сеть универмагов в Великобритании. В 2015 году была куплена директорами компании у владельца, Филипа Грина, за 1 фунт стерлингов, но уже в 2016 году обанкротилась и задолжала кредиторам, в том числе пенсионному фонду, более 1 миллиарда фунта стерлингов.
5 Решение BGH от 16.07.2007 - II ZR 3/04 (TriHotel).
6 Федеральный закон от 26.07.2026 г. № 253-ФЗ.
7 Согласно данным Федресурса (статрелиз «Банкротства за 2025 год»), до сих пор санация очень редко применялась судами: в 2025 году было введено всего 59 процедур, направленных на восстановление платежеспособности компаний (против 81 годом ранее), то есть в 0,9% случаев банкротств за 2024-2025 гг.
8 С использованием классического элемента англо-американского права - механизма cramdown (принудительное навязывание условий несогласным), когда суд утверждает план реструктуризации, если за него проголосовали кредиторы, имеющие более 50% требований (за исключением налоговых требований).