
Согласно свежим данным исследования, проведенного РСПП, российский бизнес продолжает находиться в состоянии технологической и экономической турбулентности. С одной стороны, компании демонстрируют растущий интерес к участию в национальных проектах и увеличению доли отечественных поставок, с другой — сталкиваются с жесткими экономическими ограничениями, заставляющими пересматривать расходы на перспективные разработки. Эксперты проанализировали, как промышленники балансируют между необходимостью технологического суверенитета и реалиями текущего финансового климата, выявив как позитивные сдвиги, так и «болевые точки» корпоративной науки.
В мае — июне 2026 г. Российский союз промышленников и предпринимателей (РСПП) подвел итоги опроса, посвященного инновационной деятельности, импортозамещению и технологическому развитию компаний. Участие в исследовании приняли предприятия из различных секторов экономики, что позволило составить репрезентативную картину происходящих процессов. Основу выборки (61,1%) составили представители обрабатывающей промышленности, тогда как сектор профессиональной и научной деятельности был представлен 13,3% респондентов, а транспортный — 11,1%. По объему выручки почти половина опрошенных (42,7%) относятся к крупнейшим игрокам рынка с ежегодным оборотом более 15 млрд руб., в то время как доля малого и среднего бизнеса в совокупности составила 29,2%.
Одним из ключевых индикаторов деловой активности стало финансирование инноваций. Несмотря на общий тренд на модернизацию, около трети респондентов (31%) признались, что в их компаниях такие затраты полностью отсутствуют. В то же время в 28,7% организаций бюджет на нововведения не превышает 1% от общих расходов, и лишь каждая седьмая компания (13,8%) готова инвестировать в инновации более 5% своего бюджета. Эти цифры показывают, что для большинства предприятий инновационная деятельность пока остается скорее точечным инструментом, нежели стратегическим приоритетом.
В фокусе внимания: исследования и разработки
Более обнадеживающая ситуация складывается в сфере непосредственных исследований и разработок (НИОКР), которые ведут 71,6% организаций — участниц опроса. Однако глубина погружения в эту сферу сильно разнится: 36,4% компаний тратят на НИОКР менее 1% от всех затрат, и лишь 14,8% могут похвастаться бюджетом, превышающим 5%-ный барьер. Анализ динамики за последние два года показывает тревожный тренд: у 34,4% предприятий расходы на научно-исследовательские и опытно-конструкторские работы сократились, и только у 15,6% они выросли, тогда как у половины участников затраты остались на прежнем уровне.
Причины сокращения бюджетов на НИОКР оказались предсказуемыми, но от этого не менее болезненными. Более 70% компаний, урезавших расходы, назвали главным стоп-фактором сложное экономическое положение и непомерно высокие ставки по кредитам. Почти две трети респондентов (65%) указали на невозможность качественного среднесрочного планирования в условиях текущей нестабильности. Интересно, что лишь незначительная часть опрошенных связала сокращение с трудностями самостоятельной разработки продукции — этот фактор бизнес считает минимально значимым. Что касается санкционного давления, то мнения разделились: почти половина компаний признает его влияние, однако 36,8% считают этот вес минимальным.
Заглядывая в будущее, исследователи зафиксировали осторожный оптимизм. Ближайшие три года 62,9% компаний, проводивших НИОКР в 2025—2026 гг., планируют сохранить уровень затрат без изменений, а четверть (25%) намерена даже увеличить финансирование. Однако всего 9,7% организаций готовы снизить расходы, и 3,2% задумываются о полном отказе от исследовательской деятельности. Среди тех, кто еще не занимался разработками, мотивация практически отсутствует: лишь 12% рассматривают возможность начать НИОКР в период до 2030 г., остальные не видят такого бюджета даже в среднесрочной перспективе.
Цели и инструменты: от производительности до налоговых льгот
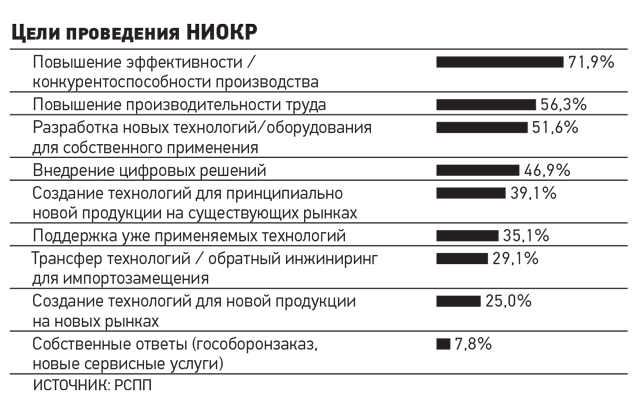
Главной движущей силой для проведения НИОКР остается прагматизм. Абсолютное большинство (71,9%) ставит своей целью повышение эффективности и конкурентоспособности производства, а 56,3% компаний ориентируются на рост производительности труда. При этом создание новых технологий для собственных нужд волнует 51,6% респондентов, а цифровые решения внедряют в свои разработки 46,9% участников. Любопытно, что почти равные доли компаний (около 39 и 35%) нацелены на создание принципиально новой продукции и на поддержку уже применяемых технологий.
Меры государственной поддержки остаются востребованными, но охватывают далеко не всех. Лишь 22,1% компаний пользуются налоговыми инструментами стимулирования инвестиций в НИОКР, а возврат затрат с повышающим коэффициентом 2 используют всего 12,8%. Специальные инвестиционные контракты (СПИК) заключили лишь 7,2% участников, хотя еще 21,7% оценивают целесообразность этого механизма. Остальные две трети компаний не планируют связываться с СПИК.
При этом бизнес четко обозначил системные проблемы в сфере налогового стимулирования. Главной трудностью для 37% опрошенных стала недостаточная осведомленность о законодательстве. Каждая четвертая компания сетует на отсутствие четкого определения конечного результата НИОКР в нормативных актах и завышенные требования к научной новизне. Ограничения по предметным областям и сложности с оформлением по ГОСТам отмечают 17,3% и 16,3% респондентов соответственно. Только 14,8% организаций заявили, что не видят проблем в этой системе.
Национальные цели и технологическое лидерство
Президентский указ о доведении инвестиций в инновации до 2% ВВП пока не стал руководством к действию для многих. Более половины опрошенных (51,2%) признались, что еще не задумывались о своей роли в достижении этой цели. В 20% компаний затраты на НИОКР уже превышают 2% расходов, а еще 16,7% готовы увеличивать финансирование для выполнения задачи. Что касается национальных проектов технологического лидерства (НПТЛ), то осведомленность оставляет желать лучшего: 52,4% респондентов заявили, что не имеют достаточной информации о своей роли в их реализации, а еще пятая часть знает о проектах, но участвовать не планирует. В то же время доля компаний, которые непосредственно участвуют в реализации приоритетных направлений, за год выросла с 60 до 72,2%. Это говорит о том, что проектная деятельность постепенно набирает обороты, даже несмотря на бюрократическую неясность.
Среди приоритетных технологических направлений лидируют роботизация и цифровизация (36,3% компаний), а также новые материалы (31,6%). Атомные и энергетические технологии развивают 26,6% предприятий, а беспилотные системы — 22,5%. Меньше всего бизнес вовлечен в обеспечение продовольственной безопасности (5,1%) и биоэкономику (3,8%).
Мнение предпринимательского сообщества относительно мер государственного регулирования выглядит вполне консолидированным. Подавляющее большинство (около 70%) выступает за введение жестких требований по использованию российских технологий при реализации инвестпроектов, поддерживая ограничительные меры для продукции, созданной с господдержкой. При этом дискуссионным остается вопрос конкуренции на внешних рынках: 58,5% участников считают, что высокотехнологичные продукты российских компаний должны бороться за экспортные рынки друг с другом, тогда как 40,5% призывают к отказу от внутренней конкуренции в пользу кооперации за рубежом.
Трансформация закупок: дефицит и импортозамещение
Одним из самых наглядных свидетельств адаптации бизнеса к новым условиям стала структура закупок. Исследование показало, что категория «машины и оборудование» остается самой проблемной с точки зрения импортозамещения: 44,7% компаний испытывают высокую потребность в отечественных аналогах, а для 7,1% решение этого вопроса критически важно. Похожая ситуация складывается с комплектующими и узлами, где высокий уровень потребности отметили 37,8% респондентов. При этом наблюдается постепенный сдвиг от радикальных оценок в сторону умеренных: за последние годы доля тех, кто считает замещение «крайне необходимым», сократилась на несколько п.п.
Потребность в замещении программного обеспечения и материалов остается стабильной, тогда как сырьевой сектор демонстрирует рост запроса на локализацию. Если год назад лишь 9,7% компаний нуждались в замещении импортного сырья, то сейчас этот показатель вырос до 15,5%.
Рынок поставщиков: кто занял ниши ушедших гигантов
Анализ текущих цепочек поставок показывает, что российские производители постепенно завоевывают доверие промышленности. В сегменте машин и оборудования доля отечественных поставщиков за год выросла с 41 до 53,2%, в то время как импорт из дружественных стран сократился с 50,6 до 40,3%. Поставки комплектующих и узлов от российских предприятий достигли 62,2% против 44,7% четыре года назад. Аналогичная картина и в сфере ПО: 80,6% закупок софта сегодня приходится на российских разработчиков, а материалов — на 77,1%. Индустриальные услуги и сырье почти полностью (86—87%) закрываются локальными игроками.
Промышленная политика: оценка проблем и «узкие места»
Бизнес назвал процедуру включения продукции в реестр российской промышленной продукции самой болезненной зоной текущей промышленной политики — 44,5% респондентов жалуются на скорость, стоимость и административную нагрузку этой процедуры. На втором месте (36,5%) — несовершенство механизмов приоритета российской продукции в госзакупках. Треть компаний считает проблемной отчетность в ГИСП из-за дублирования и трудоемкости.
Говоря о запретах и ограничениях импорта в госзакупках, половина столкнувшихся с этой проблемой компаний указала на невозможность получить от поставщиков подтверждение происхождения компонентов. Отсутствие синхронизации классификаторов (ОКПД 2, КТРУ, ГОСТов) не устраивает 43,3% опрошенных, а треть респондентов полагает, что существующих мер регулирования долгосрочного госзаказа на высокотехнологичную продукцию недостаточно.
Таким образом, свежие данные РСПП рисуют картину сложного, но поступательного движения российского бизнеса к технологической независимости. Экономическое давление и высокая стоимость заемных средств вынуждают компании урезать «длинные» бюджеты на науку, однако растущая доля локализации и вовлеченность в национальные проекты демонстрируют потенциал для дальнейшего развития.
