С 1 января 2027 г. вступает в силу ФСБУ 10/2026 «Расходы». Новый стандарт меняет правила признания затрат: отменяет распределение по будущим доходам, уточняет учет скидок, отсрочек и неденежных расчетов. Новый стандарт не содержит специального переходного порядка на него, Минфин разъяснил: изменения учетной политики отражаются либо ретроспективно, либо перспективно. Для организаций с упрощенным учетом достаточно закрепить перспективный способ и не делать корректировок. Остальным, чтобы избежать трудоемкого пересчета, необходимо документально обосновать невозможность надежной оценки прошлых периодов. Как выбрать оптимальный путь — в материале.
1. Этап. Переход на применение ФСБУ 10/2026 «Расходы» с 1 января 2027 г.
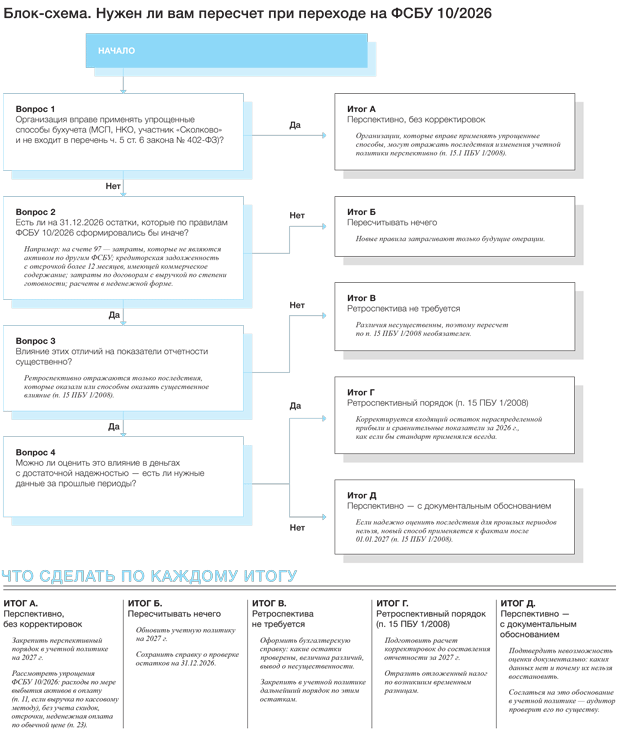
Поскольку ФСБУ 10/2026 «Расходы» (далее — ФСБУ 10/2026) не устанавливает специального порядка отражения последствий изменения учетной политики организации в связи с началом его применения, согласно разъяснениям Минфина России в Информационном сообщении от 6 июля 2026 г. № ИС-учет-66, переход регулируется стандартным п. 15 ПБУ 1/2008 «Учетная политика»: изменения отражаются ретроспективно, за исключением случаев, когда оценка последствий в отношении прошлых периодов не может быть произведена с достаточной надежностью. В случаях, когда оценка в денежном выражении последствий изменения учетной политики в отношении периодов, предшествовавших отчетному, не может быть произведена с достаточной надежностью, измененный способ ведения бухгалтерского учета применяется в отношении соответствующих фактов хозяйственной деятельности, свершившихся после введения измененного способа (перспективно).
То есть фактически для ФСБУ 10/2026 возможно только два варианта перехода в соответствии с ПБУ 1/2008 «Учетная политика»:
-
полный ретроспективный с пересчетом сопоставимых показателей отчетности за предыдущие периоды (по умолчанию);
-
перспективный, когда измененный способ ведения бухгалтерского учета применяется в отношении соответствующих фактов хозяйственной деятельности, свершившихся после введения измененного способа (прямо установлен для организаций, ведущих упрощенный учет п. 15.1, и допускается п. 15 для остальных при определенных условиях).
Таким образом, организации, имеющие право на применение упрощенных способов бухгалтерского учета в соответствии с п. 4 ст. 6 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», могут применять ФСБУ 10/2026 с начала следующего (2027) года на основании п. 15.1 ПБУ 1/2008 «Учетная политика», не делая никаких корректировок в бухгалтерском учете и отчетности.
Организациям, не имеющим права на применение упрощенных способов бухгалтерского учета, чтобы избежать наиболее трудозатратного ретроспективного пересчета, целесообразно прописать в учетной политике, что оценить влияние новых правил на расходы прошлых лет с достаточной надежностью невозможно (например, из-за отсутствия детальной аналитики в прошлых периодах), следовательно, организация, пользуясь положением п. 15 ПБУ 1/2008 «Учетная политика» применяет измененный способ ведения бухгалтерского учета в соответствии с ФСБУ 10/2026, в отношении соответствующих фактов хозяйственной деятельности, свершившихся после введения измененного способа, то есть перспективно.
В этом случае ФСБУ 10/2026 будет обоснованно применяться с начала 2027 г. только в отношении вновь возникших фактов хозяйственной деятельности, что исключает необходимость корректировок в бухгалтерском учете и отчетности.
2. Этап. Применение ФСБУ 10/2026
Часть нововведений уточняет формулировки или приводит прежние правила в соответствие с действующими ФСБУ.
Мы выбрали те изменения, которые действительно меняют порядок отражения бухгалтерских операций, поэтому вам нужно учитывать их при работе с новым стандартом:
- отменен общий принцип распределения затрат между периодами исходя из их связи с будущими доходами.
С 2027 г. ожидание будущей пользы не дает права откладывать списание. Полностью оказанную услугу отражают в периоде ее получения (п. 10 ФСБУ 10/2026). Перенос возможен, только когда возник актив по правилам другого стандарта: запас, капитальное вложение, основное средство, НМА либо право пользования;
- при признании выручки по мере исполнения договора связанные суммы отражают по степени готовности.
Если по ФСБУ 9/2025 выручку признают по мере передачи контроля над продукцией, работами или услугами, связанные с договором затраты отражают таким же способом определения стадии готовности (п. 26 ФСБУ 10/2026). Правило распространяется не только на строительный подряд;
- ожидаемые скидки, премии и бонусы учитывают до окончательного расчета, если право на них достаточно определенно.
Договорную цену уменьшают, если сумму скидки можно определить, а организация уже имеет право на нее либо достаточно уверена, что такое право возникнет. Если точная величина неизвестна, рассчитывают средневзвешенное значение или выбирают наиболее вероятную сумму (п. 19 ФСБУ 10/2026, п. 27—28 ФСБУ 9/2025).
- при неденежной оплате применяют справедливую стоимость передаваемого актива.
Затраты оценивают по справедливой стоимости актива, который передан или будет передан контрагенту. Ее определяют по правилам МСФО (IFRS) 13. Если надежная оценка невозможна, используют обычную цену аналогичного приобретения в сопоставимых обстоятельствах (п. 20 ФСБУ 10/2026);
- при коммерческой отсрочке цену приобретения отделяют от процентов за финансирование.
Затраты оценивают по сумме, которую компания уплатила бы без отсрочки. Разницу между этой величиной и номиналом кредиторской задолженности начисляют как проценты по ПБУ 15/2008 (п. 21 ФСБУ 10/2026).
Оценивать обязательство по номиналу можно, если срок отсрочки не превышает 12 месяцев, она не имеет коммерческого содержания либо платеж зависит от события, которое стороны не контролируют (п. 22 ФСБУ 10/2026);
-
организации с правом на упрощенный бухучет получили дополнительные способы оценки;
-
компании, применяющие МСФО (IFRS) 15 для выручки, могут учитывать связанные договорные затраты по тому же стандарту;
Если выручку учитывают по МСФО (IFRS) 15, по этому же стандарту формируют информацию о затратах на заключение и выполнение договора. В частности, дополнительные затраты на получение контракта признают активом, если организация рассчитывает их возместить (п. 25 ФСБУ 10/2026, п. 91—104 МСФО (IFRS) 15);
- состав пояснений определяют по существенности, без прежнего жесткого ориентира в 5%.
Степень детализации определяют с учетом существенности. В пояснениях приводят не только величины затрат, но и способы и допущения, использованные при их учете. Например, способ определения степени готовности или расчета ожидаемой скидки (п. 31 ФСБУ 10/2026);
- отмена альтернативы о включении управленческих и коммерческих расходов в себестоимость продукции или напрямую в финансовый результат.
Коммерческие и управленческие затраты признаются в отчете о финансовых результатах в периоде их возникновения (п. 24 ФСБУ 10/2026). Учетная политика больше не может предусматривать иной порядок.
